出口退税调整这件事,做外贸的最近都在问。2026年4月1日起,一批产品的出口退税直接取消了,还有一批退税率往下砍了。很多企业是货已经出了,才发现退税收不到,利润一下子少了一大块。
说个真实情况。有个做光伏组件出口的客户,3月份按13%的退税率报了一票货,算着能退回来二十多万。结果4月初税务系统里查,这批货的退税率变成了0,一分钱不退。客户当时就急了,说我们3月底就报关了,怎么不算老政策?后来才搞清楚,退税执行时间看的是报关单上注明的出口日期,不是按合同签的日期,也不是按货离港的日期。3月31日报关和4月1日报关,差一天,退税差十几万。
这篇就把出口退税调整这件事讲清楚,哪些产品受影响、退税率怎么算、过渡期怎么操作、单证和收汇有什么新要求。读完以后对照自己的产品看一遍,别等退税收不到了才反应过来。
出口退税调整到底改了什么?2026年这次调整分几步走
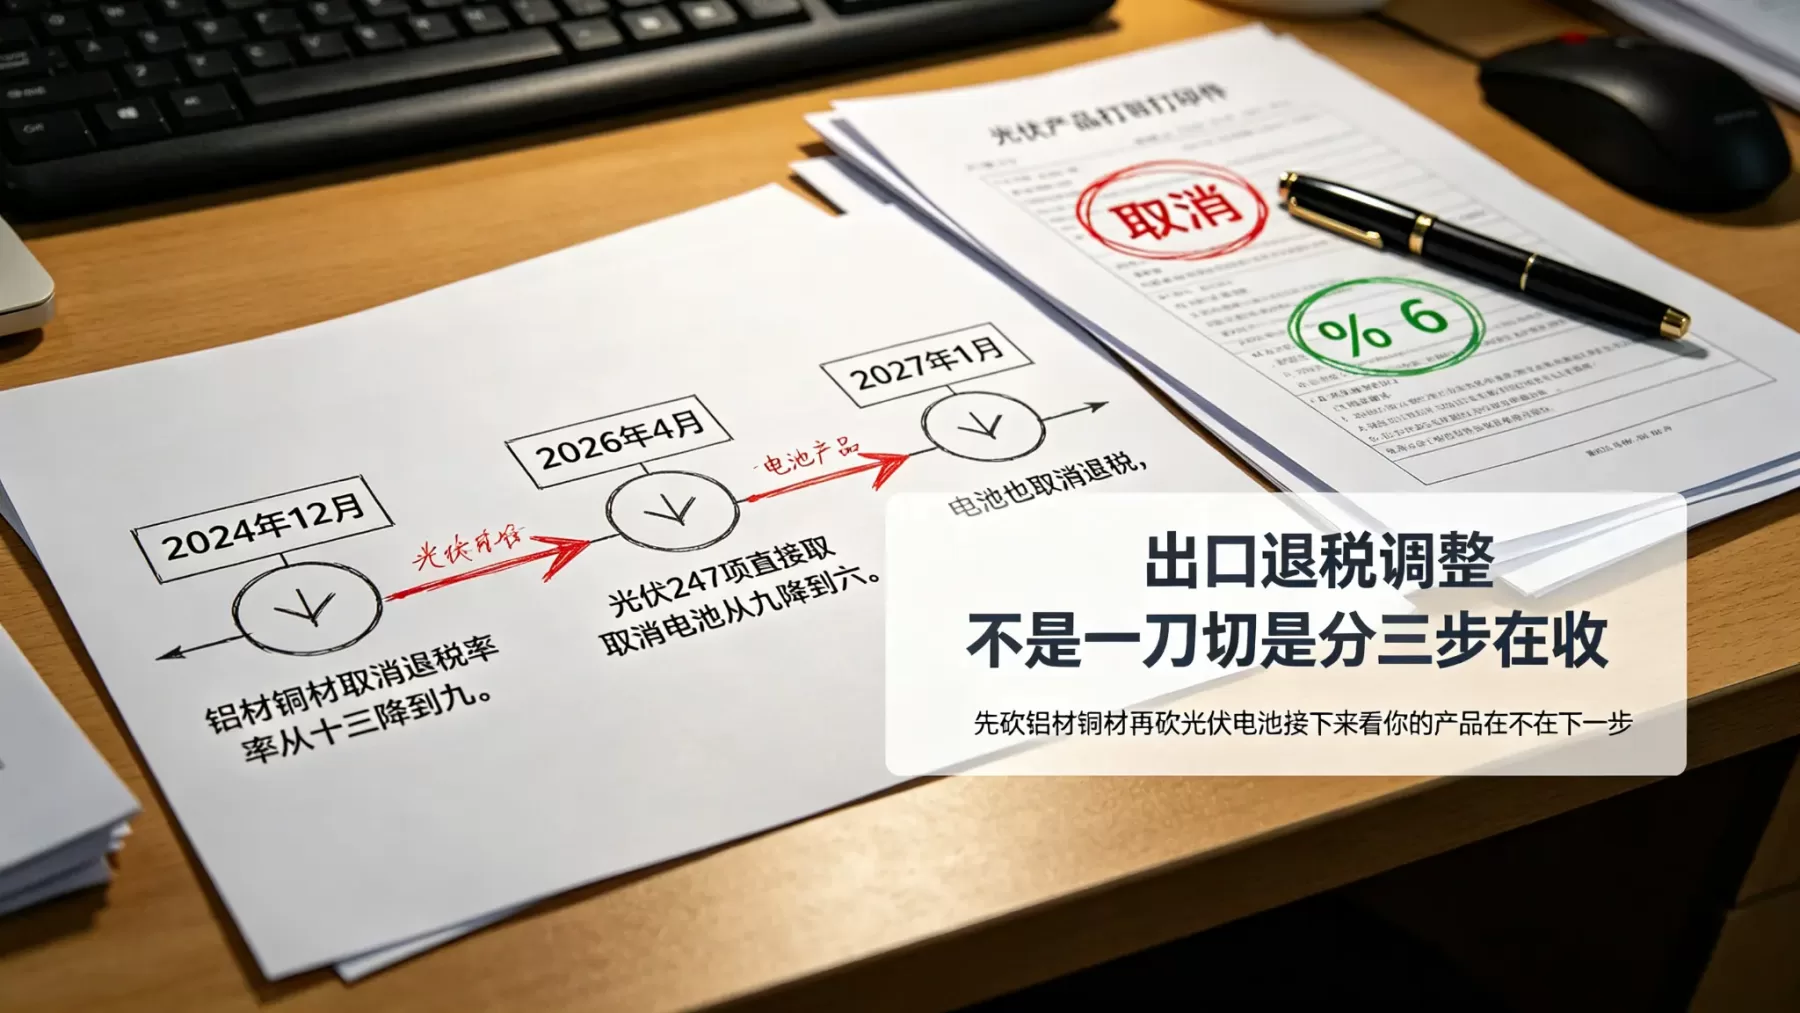
这次出口退税调整不是突然来的,是分两步在收。
第一步是2024年12月1日,财政部和税务总局发了2024年第15号公告,取消了铝材、铜材还有化学改性的动植物油脂这些产品的出口退税。同时把部分成品油、光伏、电池、部分非金属矿物制品的退税率从13%降到9%。这一轮砍的主要是两高一资产品,就是高耗能、高污染、资源性的那些。
第二步是2026年4月1日,财政部和税务总局2026年第2号公告又出来了。这次范围更大,光伏全产业链247个商品代码直接取消出口退税,从硅片、电池片到组件、逆变器,一个不留。电池产品的退税率先从9%降到6%,过渡期到2026年12月31日,2027年1月1日起电池也全部取消退税。
也就是说,光伏行业是先降后取消,电池行业是先降再取消,节奏不一样。光伏是一步到位直接砍,电池给了八个月过渡期。做这两个行业的,心里要有数,这不是一次性调整,是逐步收紧。
这次调整清单上除了光伏和电池,还包括一部分化工原料,像甲醇、乙二醇、PVC、六氟磷酸锂这些,还有建材类的水泥、玻璃、陶瓷,轻工类的电子烟、木片、纸制品。范围挺广的,不是只有新能源行业受影响。
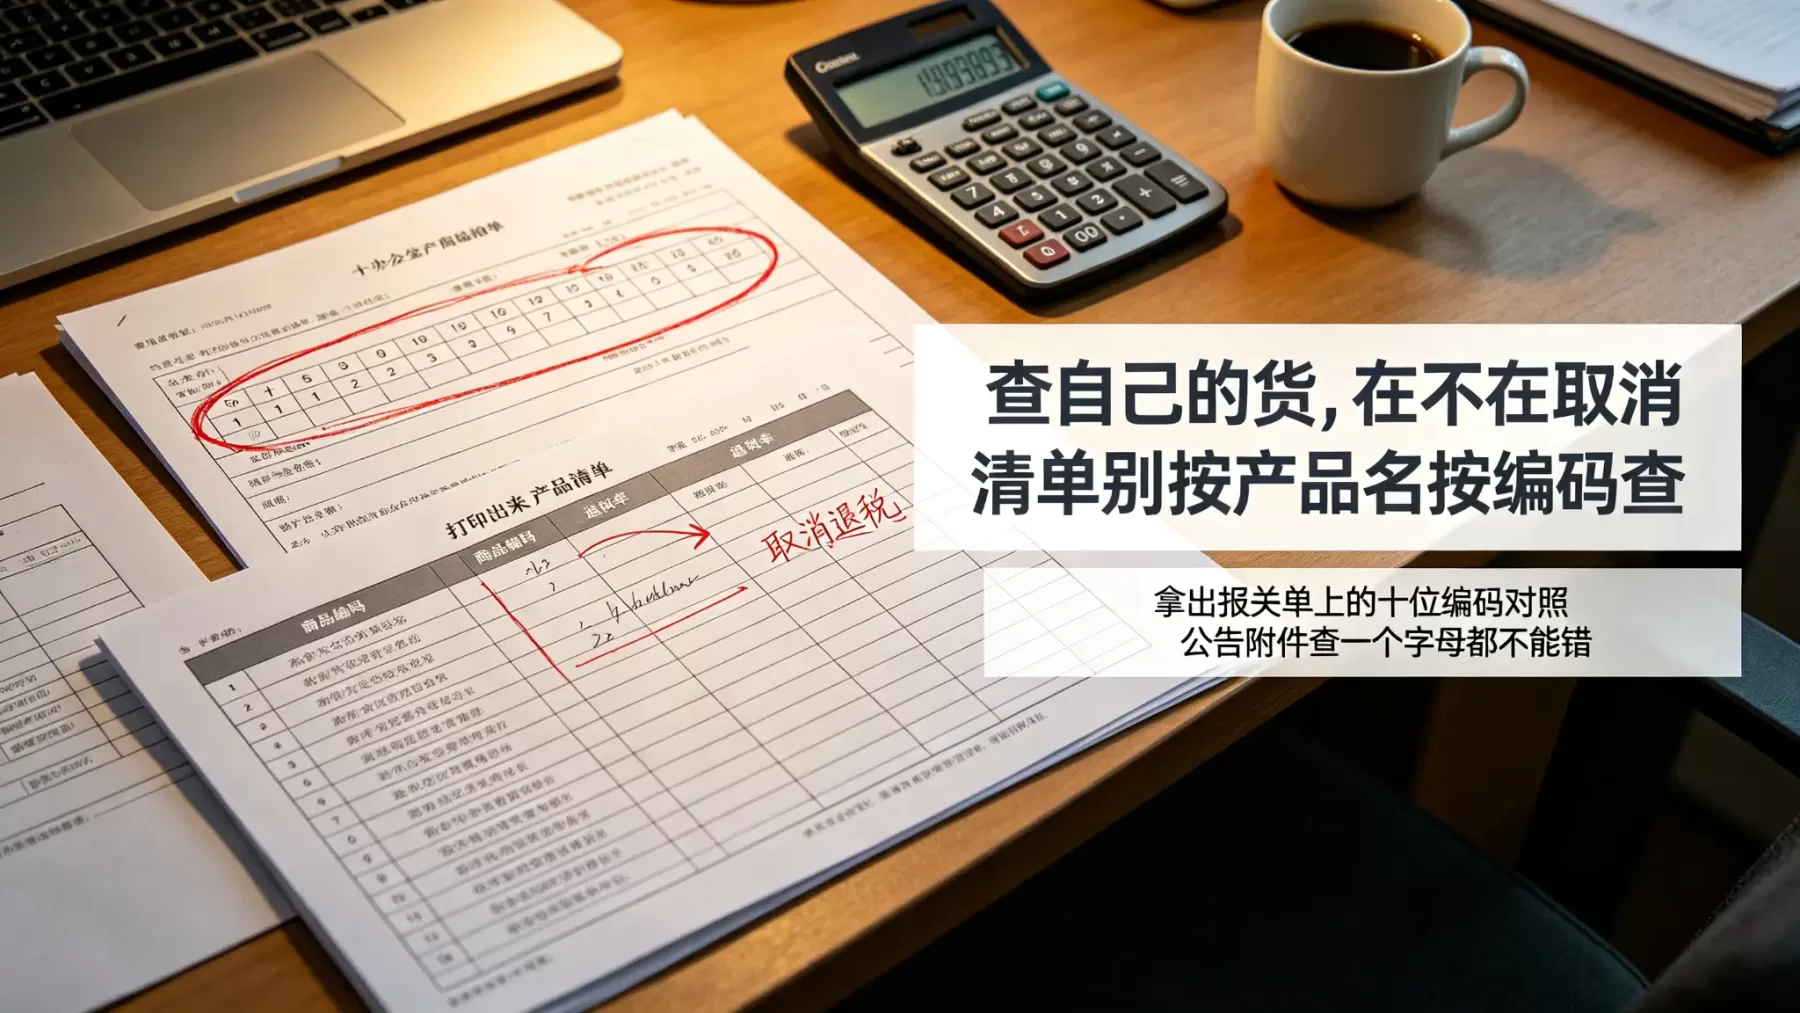
出口退税调整后哪些产品不能退税了?怎么查自己的货在不在清单
很多人看到新闻说光伏取消退税,就去翻自己的产品名称,说我做的不是光伏,跟我没关系。这个思路有问题。
判断产品在不在取消清单上,不是看产品叫什么名字,是看HS编码。同一个产品名称可能对应好几个不同的HS编码,有的在清单上有的不在。比如太阳能电池板,你觉得是光伏,但如果你报成了普通蓄电池的编码,那查出来的退税率就不一样。
怎么查最准。拿自己最近一次出口的报关单,上面有十位HS编码。然后去财政部税务总局的公告附件,对照这个编码查。公告附件里列的就是商品编码,不是产品名称。你的HS编码在附件1清单里,就取消退税;在附件2清单里,就按下调后的退税率执行。
这里有个坑要提醒。有些企业为了多退税,故意把自己的产品往退税率高的编码上靠。以前监管松的时候可能混过去了,现在退税调整后税务系统对编码和退税率的比对更严了,编码不在清单上但产品实际属于清单范围的,后面函调查出来,不仅退税要退回去,还要按内销补销项税。
还有一种情况,你的产品不在取消清单上,但上下游受影响。比如你做光伏支架,本身不在取消清单里,但下游客户都是光伏组件厂,光伏组件出口不退税了,客户订单直接砍半,你的货也跟着少了。这种间接影响比直接取消退税还难受。
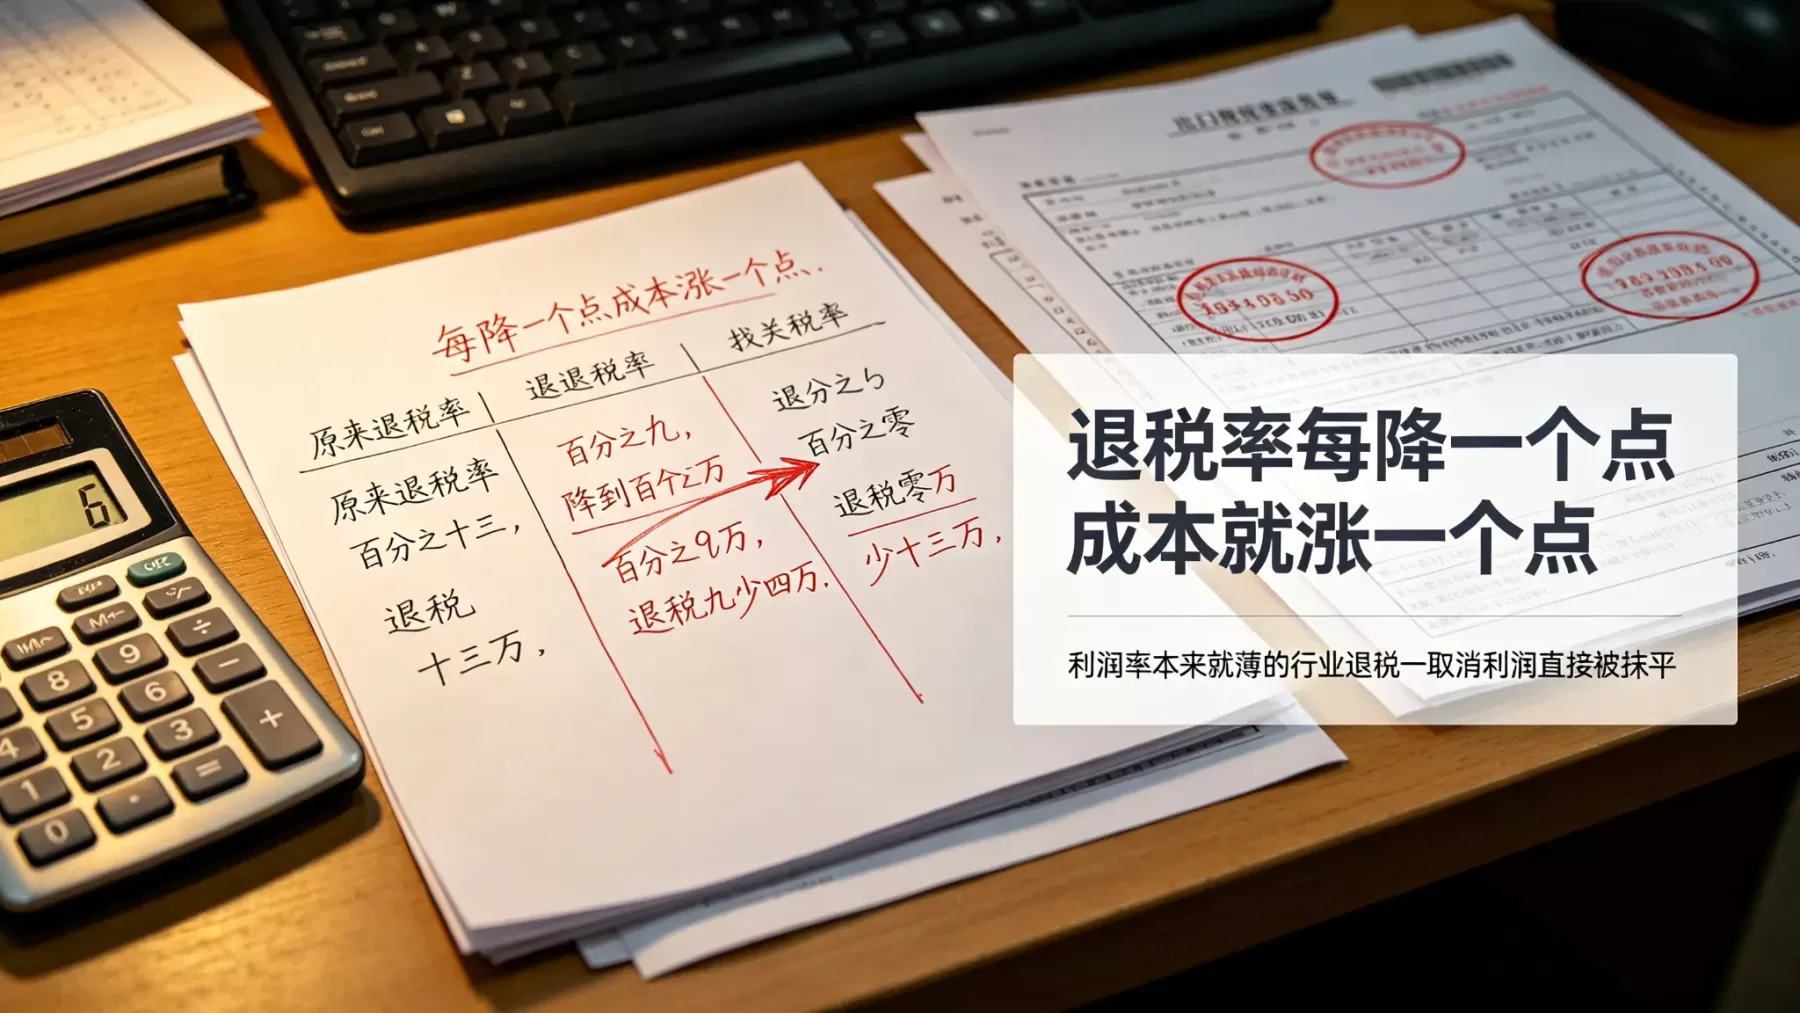
出口退税调整后退税金额怎么算?利润到底少多少
退税率取消或者下调,企业到底少赚多少钱?这个要算一笔账。
举个例子。假设你出口一批货物,不含税采购价是100万,增值税率13%,原来退税率13%。
原来的算法,100万乘13%等于13万,这13万全部退给你。你的成本就是100万,出口收入减掉100万就是毛利。
现在退税率从13%降到9%,只能退9万,那4万的差额怎么办?这4万要计入成本,相当于你的采购成本变成了104万。如果退税率直接取消变成0,那13万全计入成本,采购成本变成113万。
退税率每降一个点,你的成本就涨一个点。 对于利润率本来就薄的行业,比如光伏组件,毛利率可能就5%到8%,退税率从13%降到0,等于利润直接被抹平还要倒贴。
这就是为什么光伏行业这次反应这么大。不是企业不想做了,是算不过账来。出口报价是按原来有退税的成本算的,现在退税没了,成本凭空涨了13%,但国际市场价格已经定了,你不可能马上涨价13%,因为客户那边也有别的供应商可以选。
做出口的企业,这个账一定要自己先算清楚。拿最近一票货的不含税采购额,乘上原来的退税率和新的退税率,差额就是你每票货少赚的钱。如果这个差额吃掉了你的利润,那就要考虑是提价、转内销还是调整产品结构。
出口退税调整后企业怎么应对?过渡期怎么操作
政策已经落地了,抱怨也没用。说几个实际能操作的方向。
第一个,过渡期抓紧出货。电池产品的过渡期到2026年12月31日,这期间还能按6%退税。如果你的货是电池类,现在赶紧把能出的出掉,别等到2027年1月1日以后,那时候一分钱不退。但要注意,别为了赶时间把单证弄乱了,退税率下调后税务审核反而更严,单证不齐一样卡你。
第二个,重新核算出口报价。以前报价里含了退税收益,现在退税没了或者少了,报价公式要改。跟国外客户谈的时候,把成本构成拆开讲清楚,退税率调整是国家政策,不是你单方面涨价,客户能理解一部分。但别指望全部转嫁给客户,国际市场竞争摆在那,能转一部分就不错了。
第三个,看看能不能走其他政策路径。有些产品虽然取消了增值税出口退税,但消费税退税政策没变。如果你做的产品同时征消费税,消费税那块还是可以退的,别漏了。还有一些特殊监管区域的政策,像综合保税区、保税物流园区,有些操作方式跟一般贸易不一样,能不能用得上要结合自己的货看。
第四个,产品结构调整。这是长远的事,但现在就得开始想。退税率调整是个信号,说明国家在引导产业往高附加值走。低端的、高耗能的产品,退税只会越来越少。如果你的产品线里有在取消清单上的,慢慢往技术含量高的方向转,别死扛。
出口退税备案单证和收汇要求有什么新变化
除了退税率本身的调整,2026年新的出口退税管理办法还对单证和收汇做了新规定。这两块不注意,退税收不到。
先说备案单证。以前备案单证保管5年,现在改成10年。申报出口退税之后15天内,要把购销合同、出口货物装货单、运输单据这些备案单证整理好留存备查。注意是申报后退税15天内,不是出货后15天。以前很多企业出货后单证随便扔,到税务局查的时候找不着,现在保管期限拉长到10年,意味着你2016年的货现在查你都还要拿得出来。
再说收汇。申报退税的出口货物,要在报关出口之日的次年4月30日前收汇。比如你2026年6月出的货,要在2027年4月30日前把外汇收回来。没收汇又不符合视同收汇条件的,已经退的税要退回去。
什么叫视同收汇,就是有些特殊情况确实收不到汇,比如国外客户破产了、战争了、被制裁了,这些有官方证明材料的,可以不退回已退税款。但如果你只是客户拖着不付款,那不算视同收汇,该退的税还得退。
这两条跟退税率调整是叠加在一起的。退税率已经少了,如果单证再不齐、收汇再逾期,那真是雪上加霜。做出口的,单证管理和收汇跟进这两块,比以前更得上心。
出口退税常见问题
光伏组件出口2026年4月1日后还能退税吗?
不能。自2026年4月1日起,光伏全产业链产品取消增值税出口退税,退税率为0。报关单注明出口日期在4月1日及以后的,按0退税率执行。
电池产品出口退税过渡期到什么时候?
电池产品退税率从2026年4月1日起从9%降到6%,过渡期到2026年12月31日。2027年1月1日起电池产品也取消出口退税。
出口退税调整后怎么查自己的产品在不在取消清单?
拿出出口报关单上的十位HS编码,对照财政部税务总局2026年第2号公告附件1和附件2查询。附件1是取消退税清单,附件2是下调退税率清单。不要按产品名称查,按编码查。
出口退税备案单证要保存多久?
新规定从5年延长到10年。申报退税后15日内将购销合同、装货单、运输单据等整理留存,按申报顺序制作目录备查。
出口退税收汇期限是多久?
报关出口之日的次年4月30日前必须收汇。未按期收汇又不符合视同收汇条件的,已退税款要退回。合同约定收汇日期晚于4月30日的,在合同约定期限内收汇即可。
最后说几句。
出口退税调整不是哪个行业的事,是整个出口导向型企业都要面对的变化。先把自己产品的HS编码查一遍,对照公告附件看清楚在不在清单上,在的话算算利润还剩多少。过渡期能抓紧的抓紧,但别为了赶退税把单证搞乱。长远来看,退税率只会往低了走,不会往高了调,早点把产品结构和成本核算理顺,比临时抱佛脚强。
拿不准的,先把自己最近半年出口的产品HS编码列出来,对着2026年第2号公告附件逐一对一遍;有拿不准的编码,找财务或税务专管员确认一下,别自己猜。