美国的部分产品可以免除关税,这句话在报关现场很容易被误解。许多企业拿着一份有关免税清单的传闻来询问,说自己的产品如果在其中的话,那么货物运抵美国港口之后,在税单上出现的一串数字又是什么意思呢?做了十五年进出口清关工作,这样的事情几乎每星期都会遇到好几次。把最直接的结论放在前面,所谓免征关税,在大多数情况下免的只是中美之间那几层加征附加税,商品本身对应的最惠国基础税率并没有取消,所以税单不会变成零。哪些产品可以免、免的是哪一层、清单从哪里查、期限到什么时候、已经缴纳的税款能否退还,下面一层层理清楚。
最近被问到很多次,主要是三种政策消息叠加在一起。一是延续了美国贸易代表办公室制定的301产品排除清单,二是于9月底达成的中美双方就300亿美元对300亿美元对等降税框架达成一致意见。第三种情况是,在2026年初IEEPA关税被法院裁定为违法之后,有关退税事宜的安排。三条线的规则、主体、有效期都不同,混在一起看的话,谁都会算错账。
美国的部分产品可以免除关税,免的是哪一层税
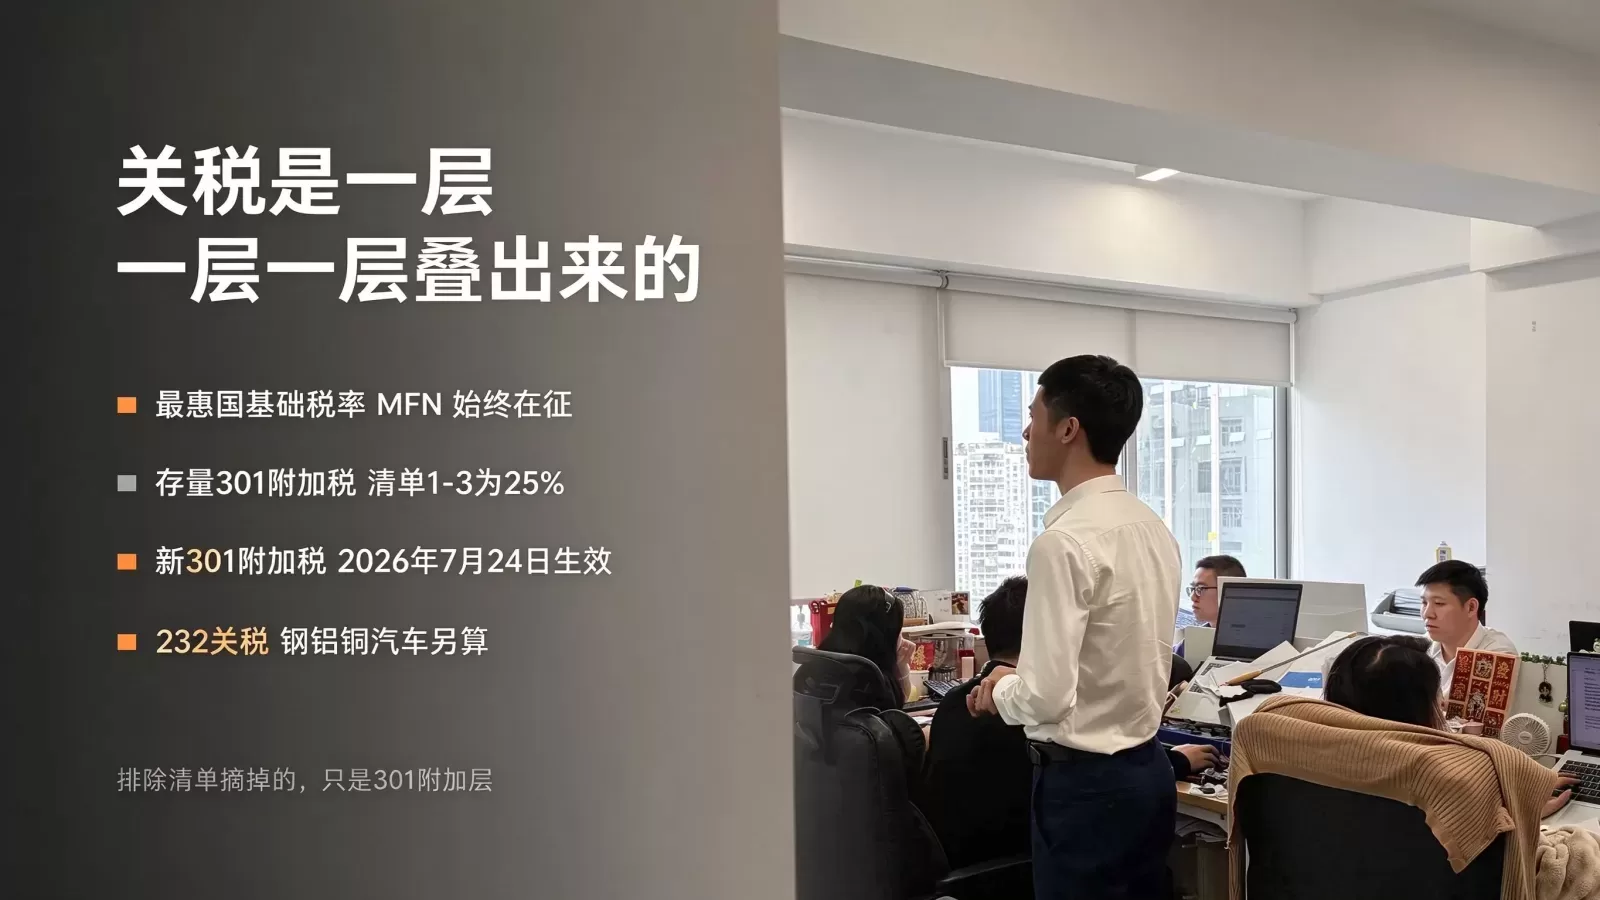
要想搞清楚免征关税的事情,就要先了解一下中国货物进入美国时所缴纳的各种税费是如何叠加起来的。撇开消费税、港口杂费等不说的话,在关税方面至少有以下几层。
第一层是最惠国基础税率,即MFN税率。这是美国协调关税表HTSUS中对每一个税号所规定的常规税率,有的商品为零,有的是百分之几,有的则十几个点。 这层和中美贸易摩擦无关,不管有没有加征关税,它一直都存在。
第二层为存量301加征关税。从2018年开始,美国根据1974年贸易法第301条规定分四批对华商品加征关税,清单一、清单二、清单三内的商品现行加征税率均为25%。清单4内商品为7.5%,经过2024年四年的复审后,电动汽车、锂离子汽车电池、天然石墨、关键矿产、半导体、太阳能电池、注射器、针头等一大批产品的税率又提高了,其中一些产品的税率甚至达到了50%或者100%。
第三层为2026年7月24日开始执行的新301关税。这次是以所谓的强迫劳动调查为名,对中国大陆、中国香港等38个经济体征收12.5%的税。 新的301和存量301是叠加征收的,但是和232关税不叠加。
第四层为232关税。钢铁、铝、铜、汽车和汽车零部件、木材、半导体等以国家安全为由列入232措施的产品,走的是另外一套税率,汽车零部件25%,钢铁、铝及其衍生品、铜衍生品目前是50%。
另外还有201保障措施关税、反倾销税、反补贴税,各自有不同的法律依据。
说到这儿,核心认知差异就出现了。 市场上所说的美部分产品免征关税,免的基本都是301这一层附加税,并不是把整票关税全部抹掉。 排除清单、对等降税清单的作用就是把商品从301加征名单中剔除出去,使附加层不再征收,商品恢复到最惠国的基础税率水平。基础税率是多少,在报关的时候还是按照这个来缴纳。
以家用电动食品研磨机、处理器、搅拌机、果蔬榨汁机为例,其税号为85094000,最惠国基础税率约为4.2%。加上301附加关税之后,总的税收负担比原来的要高很多。降税或者排除落地之后,去掉的是那部分301附加税,4.2%的基础税不会跟着一起消失。把这笔账算错了,报价、定价、利润计算都会跟着出错。
2026年出口到美国的时候,哪些产品目前处于免征关税范围内
到2026年10月底为止,中国的出口商品可以享受到关税减免,主要有三种途径,除此之外还有一些法定情形本身并不在加征范围之内。
第一种途径就是美国贸易代表办公室的301产品排除清单。 现行有效的排除措施共有178项,其中164项常规排除商品适用附加税号9903.88.69,另外14项关键制造设备类商品适用9903.88.70。 所涉及的产品种类主要是泵类零件、化工材料、电子元件、医疗用品、太阳能生产设备、硅片生产设备和晶圆搬运设备等几大类。清单上列出的内容非常具体,从一次性的心电图电极、手指脉搏血氧仪、交流永磁电动机,到PET/CT扫描仪、放射治疗系统等等,每一样都对应着具体的HTSUS税号以及商品描述。
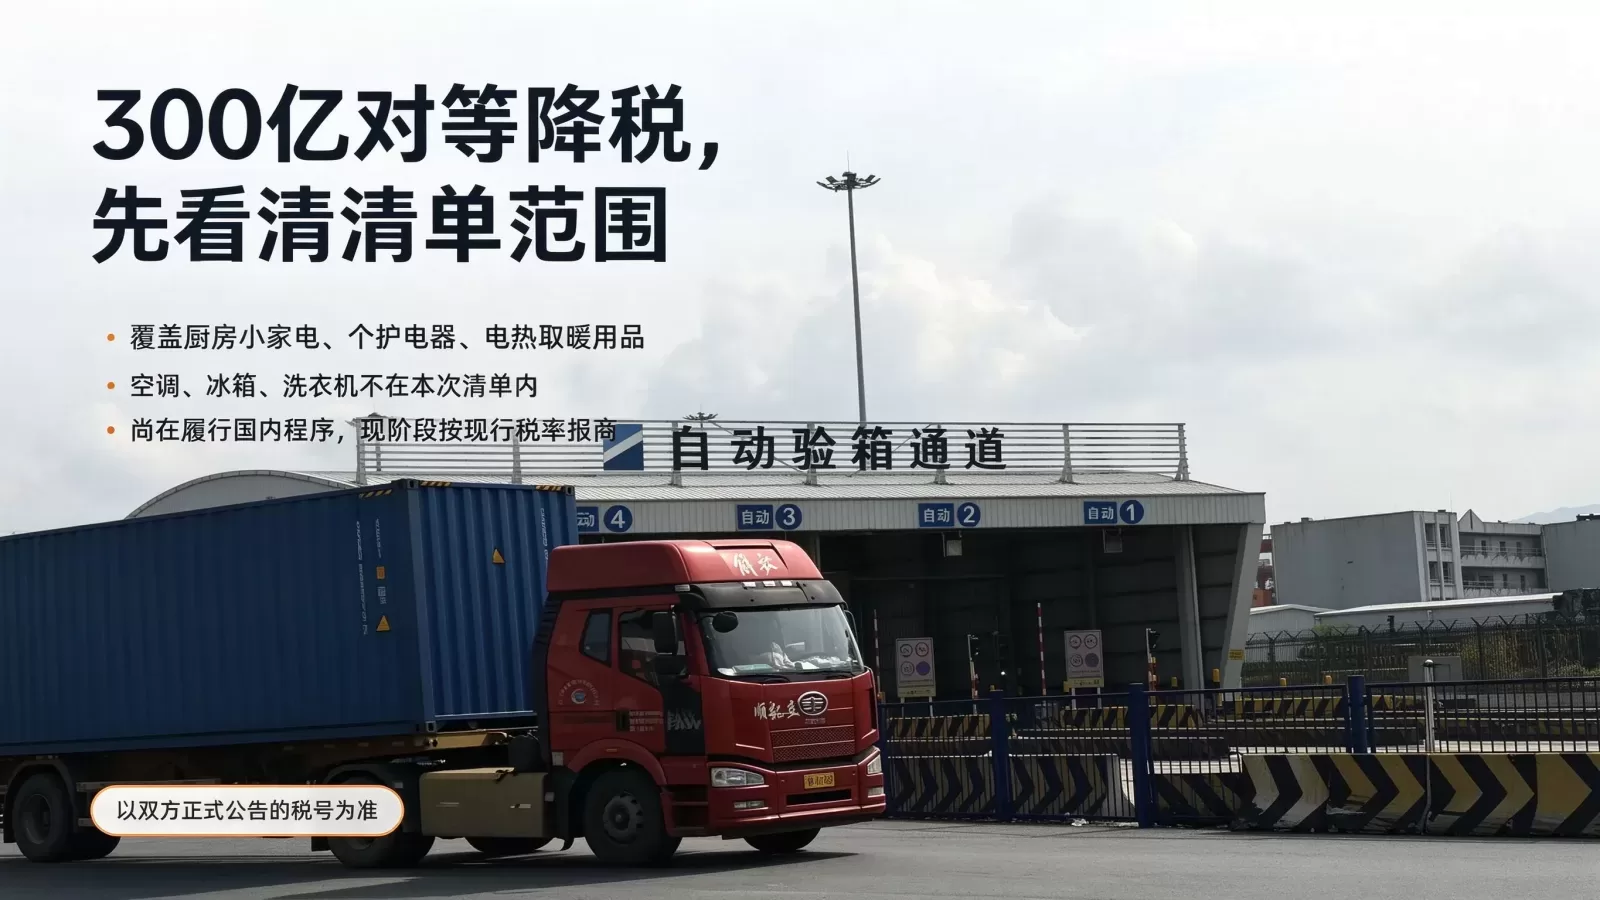
第二种途径为中美两国之间进行300亿美元对等降税的框架。9月28日,商务部公布双方商定各自规模约为300亿美元的进口商品以对等方式降税,其中各自约90%的产品关税降到最惠国税率水平。美国清单包括玩具、家电、婴儿用品、厨卫用品、节日礼物等等。 需要注意的是,目前这份清单仍然处在履行各自国内法律程序之后再同步实施的阶段,并没有正式生效,这一点后面会单独进行阐述。
第三条途径则是逆向而行,在美国购买的商品再运回中国,走的是中方对美加征关税商品排除通道。这条线在财政部对美加征关税商品排除申报系统上办理,在之后的部分中也会有专门的一节来讲解这个流程。
除了上述三条主动申报或者列入清单的途径之外,还有一些商品本身就是法定豁免的情形。 信息资料、捐赠品、随附行李,所有受到232条款约束的产品及其部件,在特定的时间节点之前就已经装船、并且处于最后的运输过程中、在规定的时间内完成了报关手续的在途货物,按照美墨加协定规定来自加拿大和墨西哥的货物,都在豁免范围之内。 还有一些按照行政命令被纳入到零对等关税清单中的特殊商品。豁免各有各的适用条件,并不是笼统地免除,使用之前要逐条对时间、产地、商品属性进行核实。
300亿对等降税清单包括哪些商品以及对应的税号
9月28日第八轮中美经贸磋商之后,在贸易理事会框架下双方就300亿美元对等降税达成一致意见。美方降税清单面向自华进口商品,中方降税清单面向自美进口商品,两边各约90%的产品降到最惠国税率。
先把生效的状态说清楚。 目前这份安排处于共识阶段,双方需要根据各自的国内法律来完成相应的程序之后再同步实施降税。 也就是说,在2026年10月底的时候,清单上所列的产品还不能直接按照零附加税去报关,也不能按照已经免税的口径给海外客户报价。之后正式施行的时间以及最终确定的税号范围,都必须按照双方共同发布的清单和生效公告来执行。在做报价模型时,把时间差留出来,比事后跟客户解释政策变动要主动很多。
根据美国方面公布的清单来看,降税的方向主要集中在厨房小家电、个护电器以及电热取暖用品这三类对美国出口的消费爆款上。 已经公布的家电和电热产品的税号共有以下11个,空调、冰箱、洗衣机不在此列。
63011000,电暖毯。85094000,家用电动食品研磨机、处理器、搅拌机、果蔬榨汁机。85098050,其他的家用电动器具。85101000,电动剃须刀。85103000,电动脱毛器。85164020,旅行型电熨斗。85164040,非旅行型电熨斗。85165000,家用微波炉。85167100,家用咖啡机、电茶壶。85167200,家用电烤面包器。85167900,其他家用电热器具。
清单以外的品类暂时不被包括进来。空调、冰箱、洗衣机等大家电,并没有出现在美方降税清单中。做家电出口的企业在核对自己的产品时,不要因为看到了”家电”这两个字就默认在列了,还是要回到具体的税号、商品描述上去。
再说一遍机制。 对等降税免除的是之前相互加征的那一部分关税,使商品恢复到最惠国税率,并不是说进入美国之后一分钱关税都不用交。 清单内的产品落地之后,基础税率是多少还是多少,报关单上所列的税项结构要按照届时正式生效的规则重新核对。
从美国进口到中国的商品,如何申请加征关税排除
前面两条路径讲的是中国的货物出口到美国。另外还有一些企业从事的是逆向贸易,即从美国进口农产品、机械设备和原材料等,这些商品涉及到中方对美加征关税的部分内容,因此走的是另外一套排除程序。
该机制于2020年开始执行,由国务院关税税则委员会负责设立,并且企业要向财政部对美加征关税商品排除申报系统提交申请。整个过程大体上可以分为三个步骤。
第一项工作就是每个月都要把采购计划报上来。 每一个8位税号所对应的商品,企业按月填报当月打算成交的金额,系统会先把商品和采购计划建立起来。
第二步就是反馈成交记录。和供应商用合同、邮件来确定成交,并且把成交情况填写进去,合同、发票、商谈记录都可以作为说明文件上传。一个采购计划可以对应多个成交记录。
第三步就是拿到排除编号,在报关单上申报进口。 一份报关单上所涉及的商品领取同一个排除编号,同一个编号可以对应同一税号下的一条或多条成交记录。 系统会根据报关单的信息来自动完成核销,如果信息不对等的话就需要提交书面说明。
几个实际操作上的要点要记牢。 经核准的排除申请,在核准后的一年内有效,企业在有效期内要完成申报进口。 已经反馈了成交记录但是没有在规定的时间内领取编号的,或者是已经领取了编号但是没有在规定的时间内办理报关手续的,确有需要可以在到期前30天内申请延期,延期180天。在180天之内仍然不能完成进口的话,就只能重新提出新的排除申请。
已经被列入官方排除清单的商品,在清单规定的期限内进口,企业无需再次提交市场化采购排除申请。 进口减免税政策项下商品、快件渠道进口商品等自动予以排除,并不需要单独申请。 3000美元以下的采购计划,系统的审批速度比较快,进口时间临近的申请会被优先审核。
有一条硬性规定很容易被人忽视。 排除申请核准之前就已经加征的关税税款,不予退还。 也就是说先出货、先缴税,之后再想起来申请排除,前面已经交上去的加征部分不会倒回来。要走排除途径的话,在采购成交、安排进口之前就将申请提交上去。
怎样才能知道产品是否在免征关税的清单中
清单核对这一项,在报关行做的最多,踩到的坑也最多。许多企业以为拿着商品中文名称搜索一下清单就足够了,实际上操作起来远远不是这样简单的。
第一步先把归类做准。出口到美国的商品,首先要确定8位HTSUS子目以及10位统计编号。归类是所有税率判断的基础,如果税号出错了,那么后面查到的征税状态、排除状态、基础税率都会全部错误。对于归类拿不准的,把产品的用途、材质、结构、型号和技术参数等信息整理出来,并且可以做归类核对或者申请预裁定来节省成本。
第二步就是到美国贸易代表办公室的301专题页面上,按照税号来查询该商品是否属于存量301征税清单中,对应的税率分别是25%、7.5%或者是复审之后提高的其他的税率。该页面将会把各个轮次的征税清单以及对应的排除公告分开展示。
第三步逐条核对排除清单。 排除清单并不是对大类商品整体豁免,而是按照税号和商品描述双重锁定的方式进行。 同一个8位税号之下,只有一种规格、一个价值区间或者一种结构的产品出现在清单上,其他的变体仍然要被征税。核对的时候要将商品描述、型号规格、功率、价值区间、用途限定全部对应上,光税号一致不代表商品在排除范围之内。清单中有很多条目都有详细的限定,例如电动机功率不大于16W,压缩机单件价格大于88美元且小于92美元,空气净化器重量小于36千克。所有的限制条件都不能遗漏。
第四步核对附加税号。享受301排除的商品,在报关申报的时候要填上对应的排除标识编码,9903.88.69或者9903.88.70。 不申报该标识,系统就无法自动适用排除,附加税仍然要照征。
第五步到USITC的HTS数据库中查找该税号所对应的最惠国基础税率,把基础税和排除之后剩余的税项结构算完整,得出真实的综合税负,而不仅仅是看看附加层是否被免除。
一线操作中不断出现两种偏差。一种是品名和清单上的文字看起来差不多,但是型号、规格却不在描述范围内,在报关的时候会被海关纠正过来。另外一种情况就是把产品归到邻近的税号里去,相应的税率以及排除的状态也会随之发生变化。归类环节多花半天时间,在到达港口之后就可以节省下整个轮次的查验、改单和滞港费用。
免征关税有没有期限,到期之后会怎样
关税豁免并不是一种永久的身份,每一份豁免权、每一项安排都具有一定的有效期,在有效期结束后如何衔接就直接影响到后面的几票货物成本计算。
现行的178项301排除措施,按照中美吉隆坡经贸磋商安排,有效期延长至2026年11月10日。 到期当天或者之后入境的货物,如果美方没有再发布新的延期公告,对应的301加征关税就会自动恢复征收,并不需要海关或者贸易代表办公室专门通知谁。 清单一、清单二、清单三恢复到25%,清单四恢复到7.5%,受复审加征影响的品类按照提高后的税率执行。
吉隆坡联合安排也具有时间界限。按照这样的安排,在双方各自的部分关税和非关税措施暂停实施的基础上,双方已经同意将延期至2027年1月10日,并且继续就后续安排进行磋商。也就是说从11月10日开始到1月10日止这段时间内,部分措施的状态会根据以后发布的公告以及双边协议来确定,并不能仅仅依靠以前的经验来默认继续暂停。
中方市场化采购排除有效期为一年,前面已经说过,在到期前30天可以申请180天延期。
卡着到期日出货,是最容易出现问题的操作。美国海关在确定适用哪一时间段的税率时,是以货物入境日期为准,即entry date,并不是指装船日期或者合同签订日期。在安排11月上旬的订单时,要将海运在途时间、港口等待时间、申报时间全部倒排进去,以免货物跨越有效期后才入境,本来可以享受排除那一票货,自动恢复成加征税率。接近窗口期出货的时候,建议在发货之前再仔细核对一下清单的状态以及到期日期,并不能沿用三个月前查出来的情况。
已经缴纳的关税能不能退还
退税这两年咨询量最大,因为IEEPA关税被裁定为违法之后,确实有一笔大规模退款正在推进中,但是可以退还什么、由谁来退还、钱又会退还给谁,这些界限划分得非常清楚。
2026年2月20日,在美国最高法院合并审理的案件中,根据国际紧急经济权力法即IEEPA加征的关税没有授权基础,相关的行政命令之后就被撤销了。IEEPA关税从2026年2月24日零点开始失效。2025年2月1日至2026年2月23日期间按照IEEPA缴纳的芬太尼关税、对等关税部分,属于错缴税款。由海关和边境保护局CBP分阶段退还,以电子形式发放,并附有利息。
一提到可以退税的时候,人们就会认为之前缴纳的关税都可以原路退回,实际上边界划分得很死,这里有三件事情必须要分清楚。
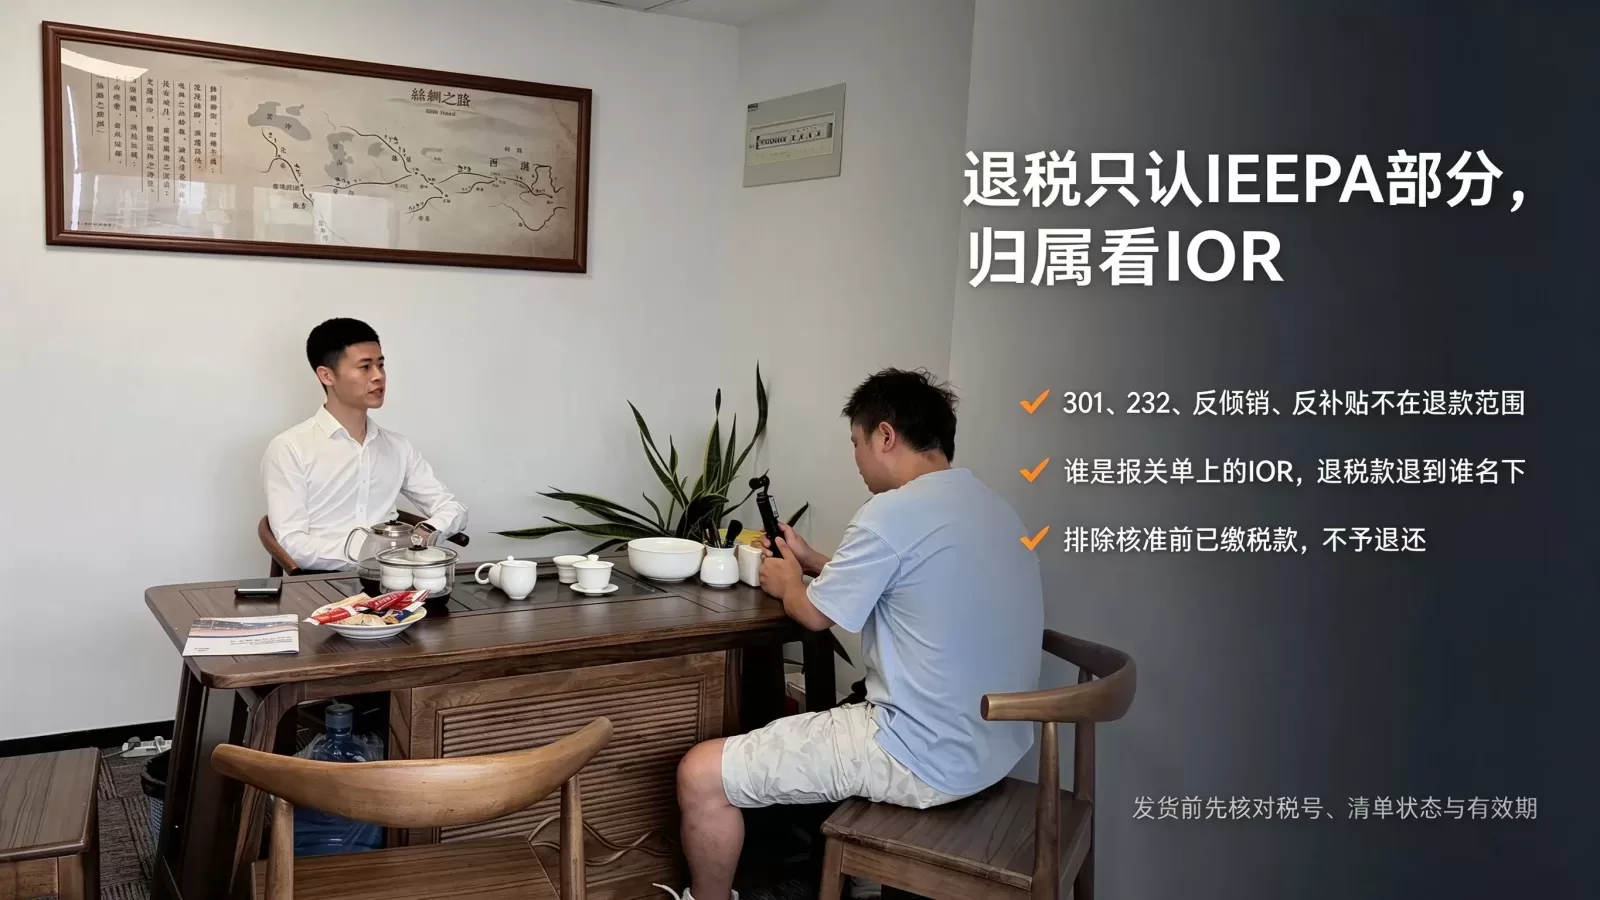
先说退税范围。 退款只针对IEEPA这部分关税。 存量301关税、232关税、反倾销税、反补贴税,法律授权基础完全不同,没有被法院认定为违法征收,不在此次退款范围内,不要混淆计算。
再说申请动作。退税是不能自动到账的,需要主动申请。申请主体为进口商,即报关单上所列的IOR,或者是经其授权的报关行。企业要通过CBP上线的CAPE系统来提交申请,并按照批次进行审核清算。第一阶段覆盖尚未清算的报关单,以及清算完成时间在80天内的报关单,更早的进口记录需要等到以后的阶段来处理。
最后是钱归谁。 退税款归谁,跟谁在经济上承担了税负不是一回事。谁是法律意义上的IOR,退税款就会退到谁名下。 有美国子公司的中国公司、有美国销售主体的中国公司、自身具有IOR资质的中国企业都可以自己去申请。传统的外贸模式中,美国买家扮演的是IOR的角色,退税款会直接进入到美方账户里,而中国企业在其中能否分得一部分,则要取决于贸易合同中是否事先就关税分担以及退税归属等问题进行了约定。双清包税、平台指定清关等模式下,IOR可能是美国买家、关联公司、货代或者报关服务商,货主虽然在成本上承担了关税,但是从法律角度来说,并不是申请主体,退税能不能回流,看的是合同条款以及交易对方配不配合。
回到中方排除路径,前面已经说过,核准之前就已经缴纳的加征关税,不予退还。清单生效前已经完税进口的商品,不会溯及既往适用新的排除或者降税安排。
美部分产品免征关税,几个容易把关税省错的误区
从业时间久了就会发现,很多损失并不是由于政策太难理解造成的,而是半截印象被当作完整的规则来对待。下面这几种错误在报关、报价的过程中不断重复出现。
第一个误区,以为列入免税清单就等于整票零关税。前面已经多次提到过,排除和降税摘掉的是301附加层,最惠国基础税率、232、双反等等各算各的,在清单内的商品申报进口时仍然要按照基础税率来计算。
第二个误区,认为货物经过第三国中转,并且更换一套新的原产地文件,就可以以第三国的身份享受到较低的关税或者免税待遇。这个想法已经在货代行业内流传了多年,吃过亏的企业也不少。 美国海关认定原产地,依据的是19 CFR 134.1规定的实质性改变标准,看的是不是在当地完成了名称、特性、用途都明显不同的实质性加工,不是看出运港口,不是看出票公司,也不是看第三国签发的原产地证书。 只有在第三国更换包装、换单据、简单组装、存入自由区再转运,不能够改变原产地。在实务案例中,即使提交了柬埔寨等国的原产地证书,CBP调查之后仍然会认定该批货物实际上来源于中国,并且需要补税、加处罚。合规的道路是到国外建厂,完成真实的加工,达到当地的增值和工序要求,并不是转了一圈换一张纸。
第三个错误,认为800美元以下的小包裹直邮到美国就可以免税了。这项小额免税也就是T86清关模式,该项政策于2025年5月2日被取消。目前小额包裹进入美国也需要按照正常的流程进行申报缴税,跨境卖家在计算物流报价时不能再把这部分免税额算到成本模型中去了。
第四种错误观念,以为排除清单一经确认就会长期有效。178项措施都有明确的到期日,中方排除是一年有效期,降税清单还有待生效程序。关税的状态也会随着公告、复审、双边磋商等不断地发生变化,去年适用的结果今年不一定成立。
第五种错误观念,以为自己的税号出现在清单中就可以享受到减免。出口到美国的301排除需要申报对应的99章排除标识编码,漏报之后附加税照常征收,事后补退手续复杂。在报关之前把附加税号核对到申报要素中去,这是最基本的操作。
第六种错误,把9月谈成的300亿清单当作已经落实到位的免税政策来接单报价。在程序执行完毕、双方同步实施之前,清单内的商品仍然按照原来的税率申报。把利好的部分计算到价格中去,如果执行的时间推迟或者范围调整,那么所有的风险都会集中在自己签订的合同上,这样的被动局面本来是可以避免的。
美部分产品免征关税常见问题
问题一,美国的部分产品可以免除关税,那么这些商品是否就可以不用缴纳任何关税了呢?
不是。清单内的商品免征的是301附加关税,最惠国基础税率仍然按照HTSUS税号对应的税率缴纳,涉及到232、反倾销、反补贴的商品另外按照相应的措施来征收。
问题二,怎样快速判断自己的产品在不在301排除清单里面。
先确定10位HTSUS税号,到USTR官网301页面上查征税状态和排除公告,一条条地核对商品描述、型号、规格和价值限定,再确认是否填报了9903.88.69或者9903.88.70排除标识。
问题三,178项301排除到期之后,之前已经进口的货物是否会被追缴税款。
不会追溯。到期日前入境的货物按照当时的排除状态来执行,到期日后入境并且没有再次延期的商品,恢复适用相应的301税率,已经缴纳过的以前批次商品不受影响。
问题四,300亿对等降税清单中的小家电什么时候开始执行。
到2026年10月底为止,双方仍然在履行各自的国内法律程序,具体的生效时间以及最终的税号范围会由双方之后共同发布的清单和公告来确定,在目前阶段报关按照现行税率执行。
问题五,从美国进口的商品,在排除申请没批下来之前就先报关缴税,后面还能退还吗。
不能。按照中方市场化采购排除规则,排除申请核准之前已经加征的关税税款不予退还,正确顺序是先提交申请、取得核准和排除编号,再安排货物报关进口。
美部分产品免征关税,发货前要核对哪几件事
回到最初的问题上,美部分产品免征关税,说到底就是一个分层核对的事情。先分清自己商品落在哪几层关税里,然后再判断对应的路径是USTR排除清单、对等降税安排,或者是中方市场化采购排除,最后把税号、商品描述、排除标识、有效期、入境日期一项项对上。免的是哪一层、基础税还剩多少、清单什么时候到期、税款归属谁,在发货报价之前把这些事情算清楚,要比货到港口再补救主动得多。
如果有具体的品类,可以先将10位商品税号、产品用途、材质结构以及预计进出口口岸整理好,在发货之前完成一次税率和清单状态核对,确认适用路径、申报要素以及需要提前办理的排除手续,然后安排成交、出货。政策口径接近窗口期时会有所变动,每次新的订单报关之前,建议再次核对最新的公告以及清单版本。