FOB价格怎么算?这个问题我几乎每周都会被问到。最常见的情况就是——客户跟国外买家签的是CIF合同,货款一万美金加上海运费五百、保险费五十,填报关单的时候直接把一万零五百写进去了,运费保费栏空着。等到财务拿着这张报关单去申报出口退税,才发现免抵退税额算出来跟预期差了一大截,因为税局认的是FOB价,不是CIF总价。
我做报关清关快15年,经手的单子里,成交方式填错、运保费没扣或者扣多了的,十个里面至少有两三个。这篇把报关单上FOB价格到底怎么算、CIF怎么往回倒、多项商品怎么分摊、EXW能不能直接报FOB,一次讲清楚。读完你拿着自己那张报关单,对着公式算一遍就知道自己报得对不对。
报关单FOB价格怎么算?CIF成交为什么不能直接填合同价
先说最基本的。FOB是离岸价,意思是货过了船舷之后的风险和费用都归买方,报关单上这个价格就是货物在国内港口装上船之前的全部价值。
很多人以为报关单上的”总价”就是合同金额,签什么条款就填什么数。这个理解在FOB条款下没错,但如果签的是CIF或者CFR,直接把合同总价填进去就错了。
原因很简单。出口退税的计税依据是FOB价,不是CIF价。 财政部和税务总局2026年发的公告写得很清楚:生产企业增值税退(免)税的计税依据,为出口货物实际离岸价(FOB)。你在报关单上填的如果是CIF总价,里面包含了国际运费和保险费,这两部分不是你的出口销售收入,是你替客户垫的钱。
海关的规则也一样。出口货物以离岸价格为基础确定完税价格,境内出口环节的税费和离岸后的运保费不计入出口计税价格。也就是说,你在国内工厂到港口这段花的钱已经包含在货价里了,但上船之后的海运费和保险费,得从总价里扣掉。
去年碰到一个做家居用品的客户,签的CIF合同,货值8000美元,海运费350美元,保险费50美元。报关单上直接填了8400美元,运费保费栏空着。后来申报退税的时候,免抵退税额按8400美元算,比实际FOB的8000美元多算了400美元的基数。退税率13%,一下就多算了52美元的退税额。税局系统比对的时候发现异常,直接把单子退回来了,让他改单重新申报。一来一回多花了两周。
报关单FOB价格CIF转FOB怎么换算?运费保费扣多少
这个公式其实很简单,小学水平的算术。
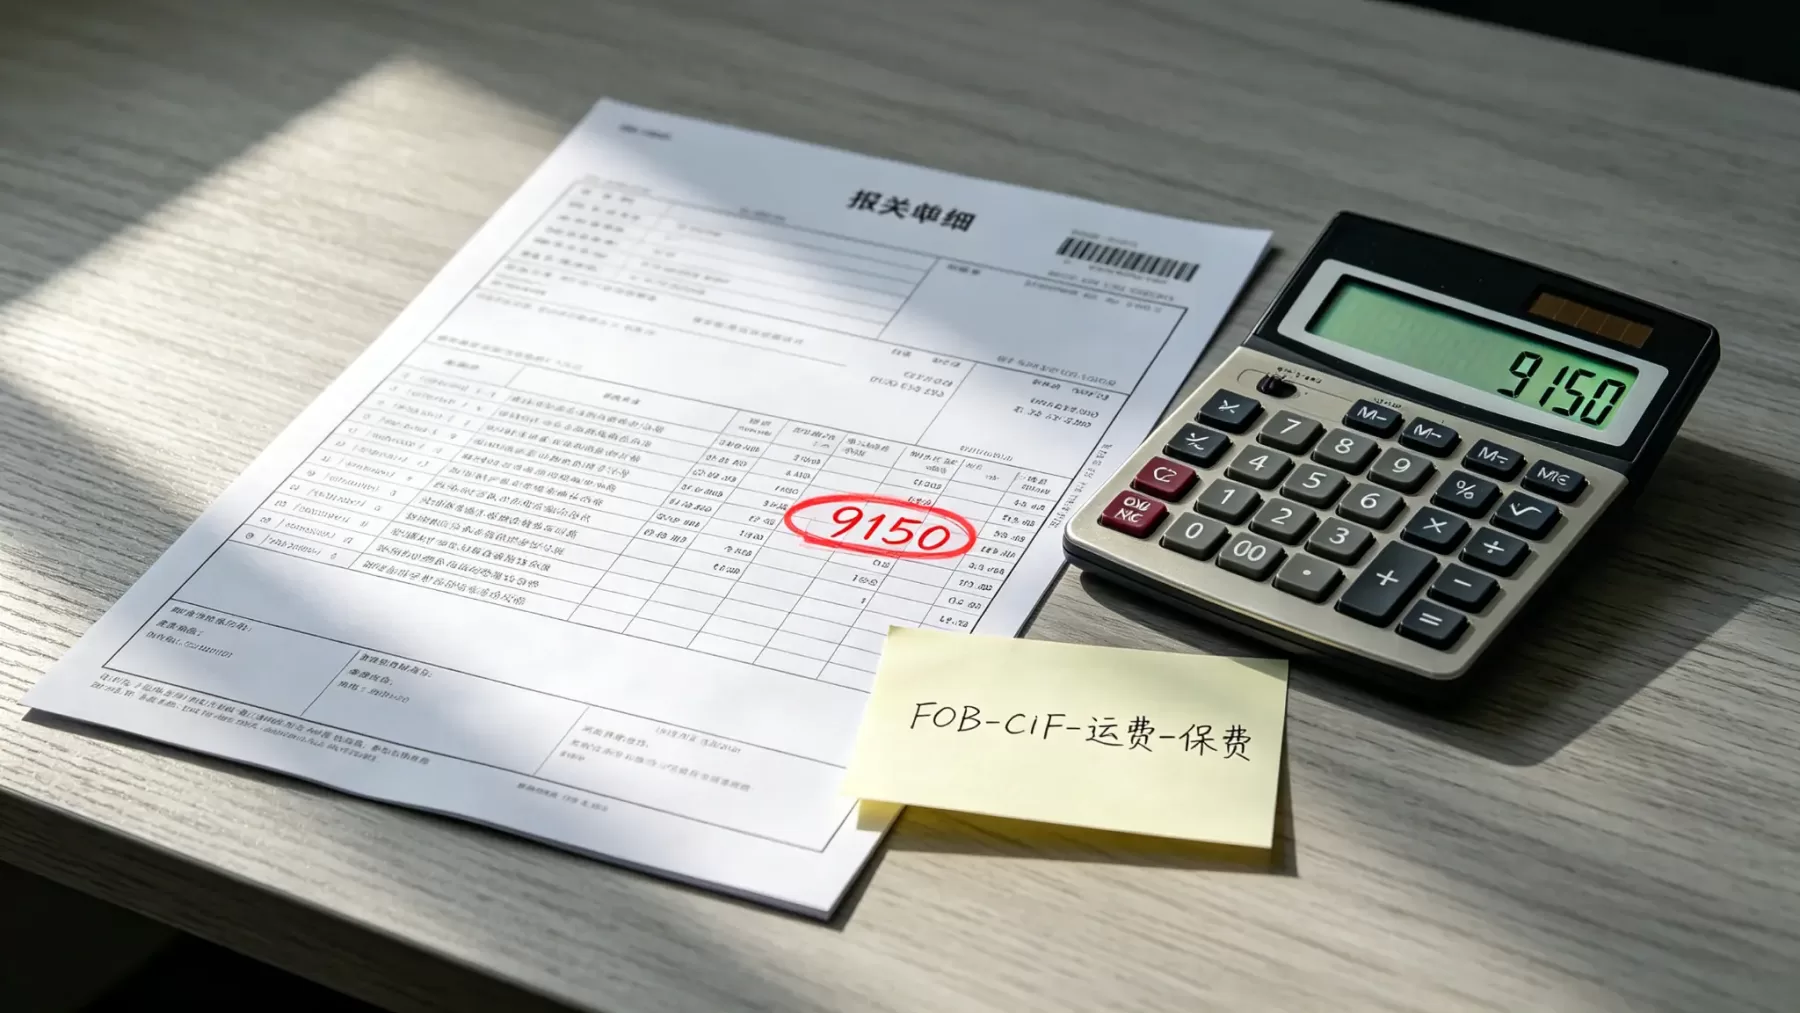
CIF成交方式:FOB = CIF总价 – 国际运费 – 国际保险费。
举个具体的数。你那票货CIF总价10000美元,国际运费800美元,保险费50美元。那FOB就是10000 – 800 – 50 = 9150美元。
CFR(也叫C&F)成交方式:FOB = CFR总价 – 国际运费。 CFR跟CIF的区别就是不含保险,所以只扣运费就行。比如CFR总价9500美元,运费800美元,FOB就是8700美元。
这里有个特别容易搞混的点。扣的是国际段的运费和保险费,不是国内段的。 工厂拖到港口的拖车费、港杂费、报关费,这些国内费用已经包含在FOB价格里了,不用再扣。很多新手一看”运费”两个字,把国内拖车费也扣了,那FOB就算少了。
那运费和保险费从哪拿数?两个渠道。一是你跟货代签的运费账单,二是保险公司的保单金额。报关的时候如果实际运费还没结算,先按预估填,后面实际数出来有差异的,金额不大就不用改单。但如果差得比较多,比如预估500实际收了1500,那得去改报关单。
保险费还有个兜底规则。如果你这票货没有单独买保险,海关的算法是按”货价加运费”两者总额的千分之三来算保险费。也就是保险费=(货价+运费)×0.003。这个数你直接套就行,不用自己估。
报关单FOB价格多项商品怎么分摊?比例法一步算清
这是实操中最容易卡住的地方。一张报关单上有好几种商品,CIF总价是一万美金,运费800,保险50,怎么把FOB分摊到每一行商品上?
海关的算法很简单,按比例分。
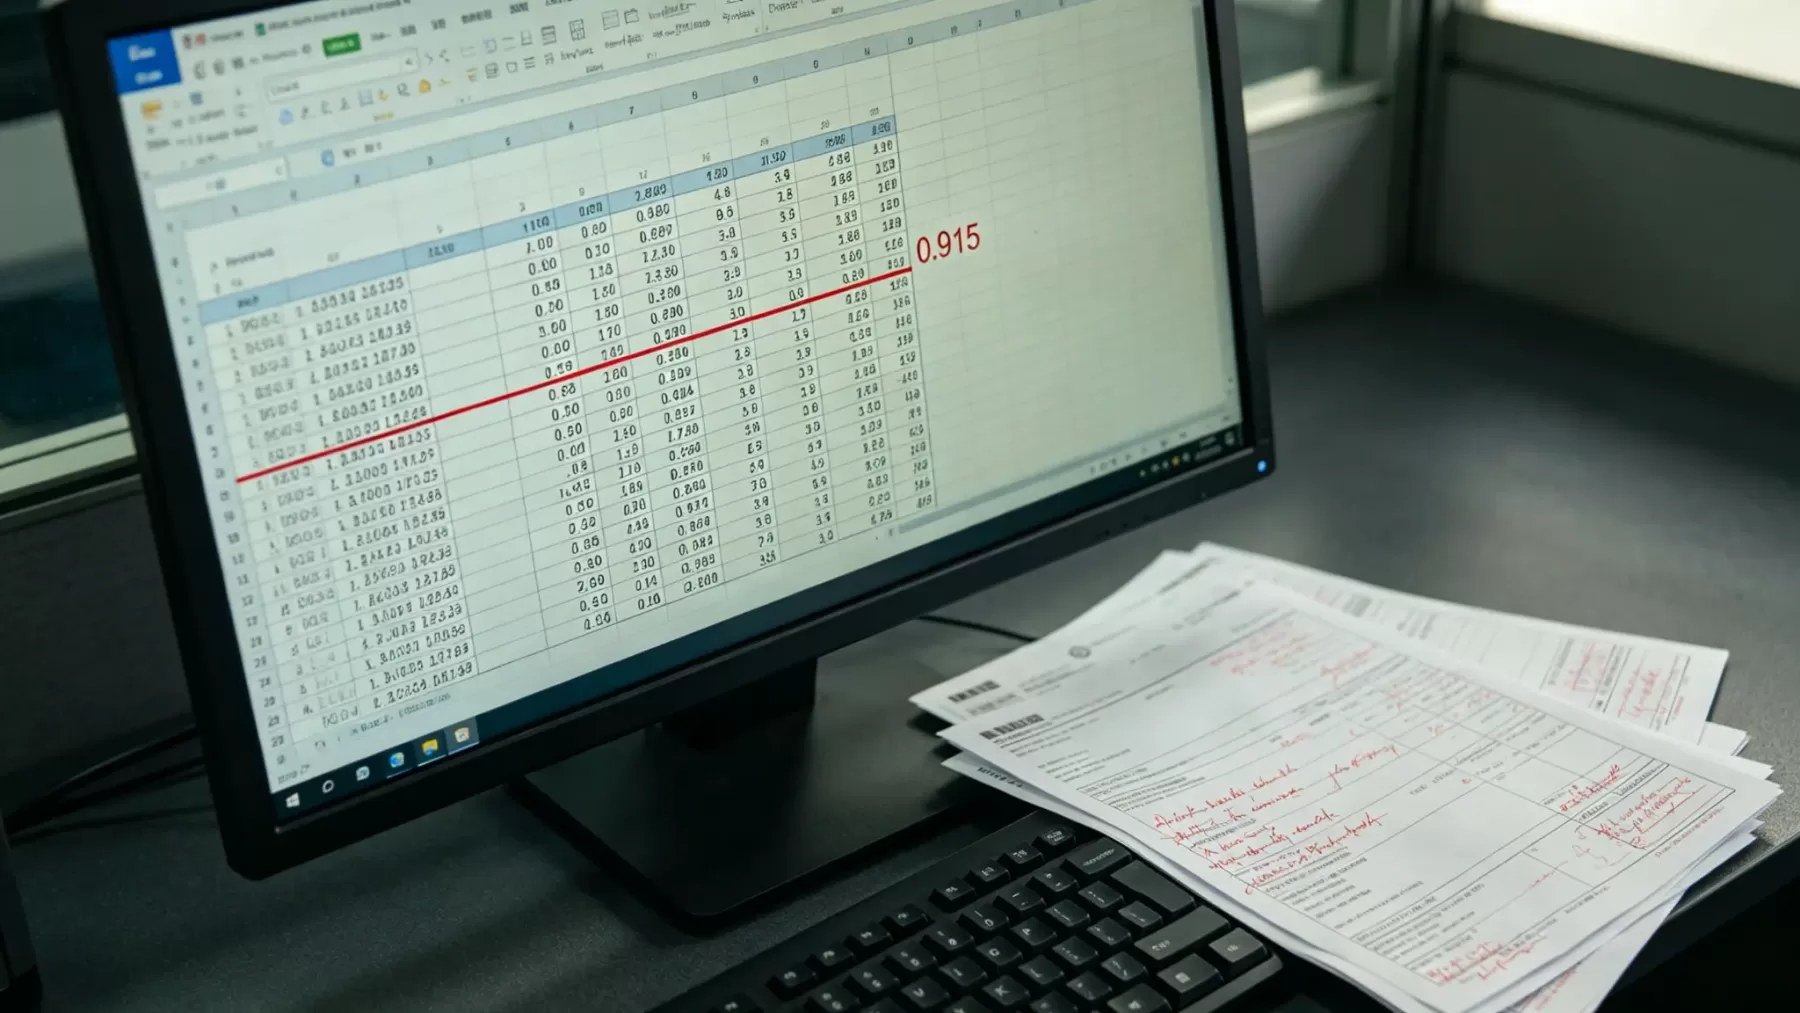
第一步,先算总FOB:总FOB = CIF总价 – 运费 – 保险费。 比如CIF总价10000,运费800,保险50,总FOB就是9150。
第二步,算一个折算比例:比例 = 总FOB ÷ CIF总价。 也就是9150 ÷ 10000 = 0.915。
第三步,每一项商品的FOB价 = 该商品CIF价 × 0.915。 比如A商品CIF价4000,那FOB就是4000×0.915=3660。B商品CIF价6000,FOB就是6000×0.915=5490。你拿计算器加一下,3660+5490=9150,跟总FOB对上了,就说明算对了。
这个比例法的逻辑是——运保费按货值比例分摊到每一项商品。为什么不用重量或者体积分?因为海关和税务系统认的就是货值比例分摊,你按别的方法分,系统里数据对不上反而麻烦。
我自己每次做多商品报关单,都是用这个比例法。打开Excel,CIF总价一列,运费保费填在表头,然后公式一拉,每一行的FOB自动算出来。几分钟的事,别自己一行一行手算,手算必错。
报关单FOB价格EXW成交怎么报?直接填FOB会出什么问题
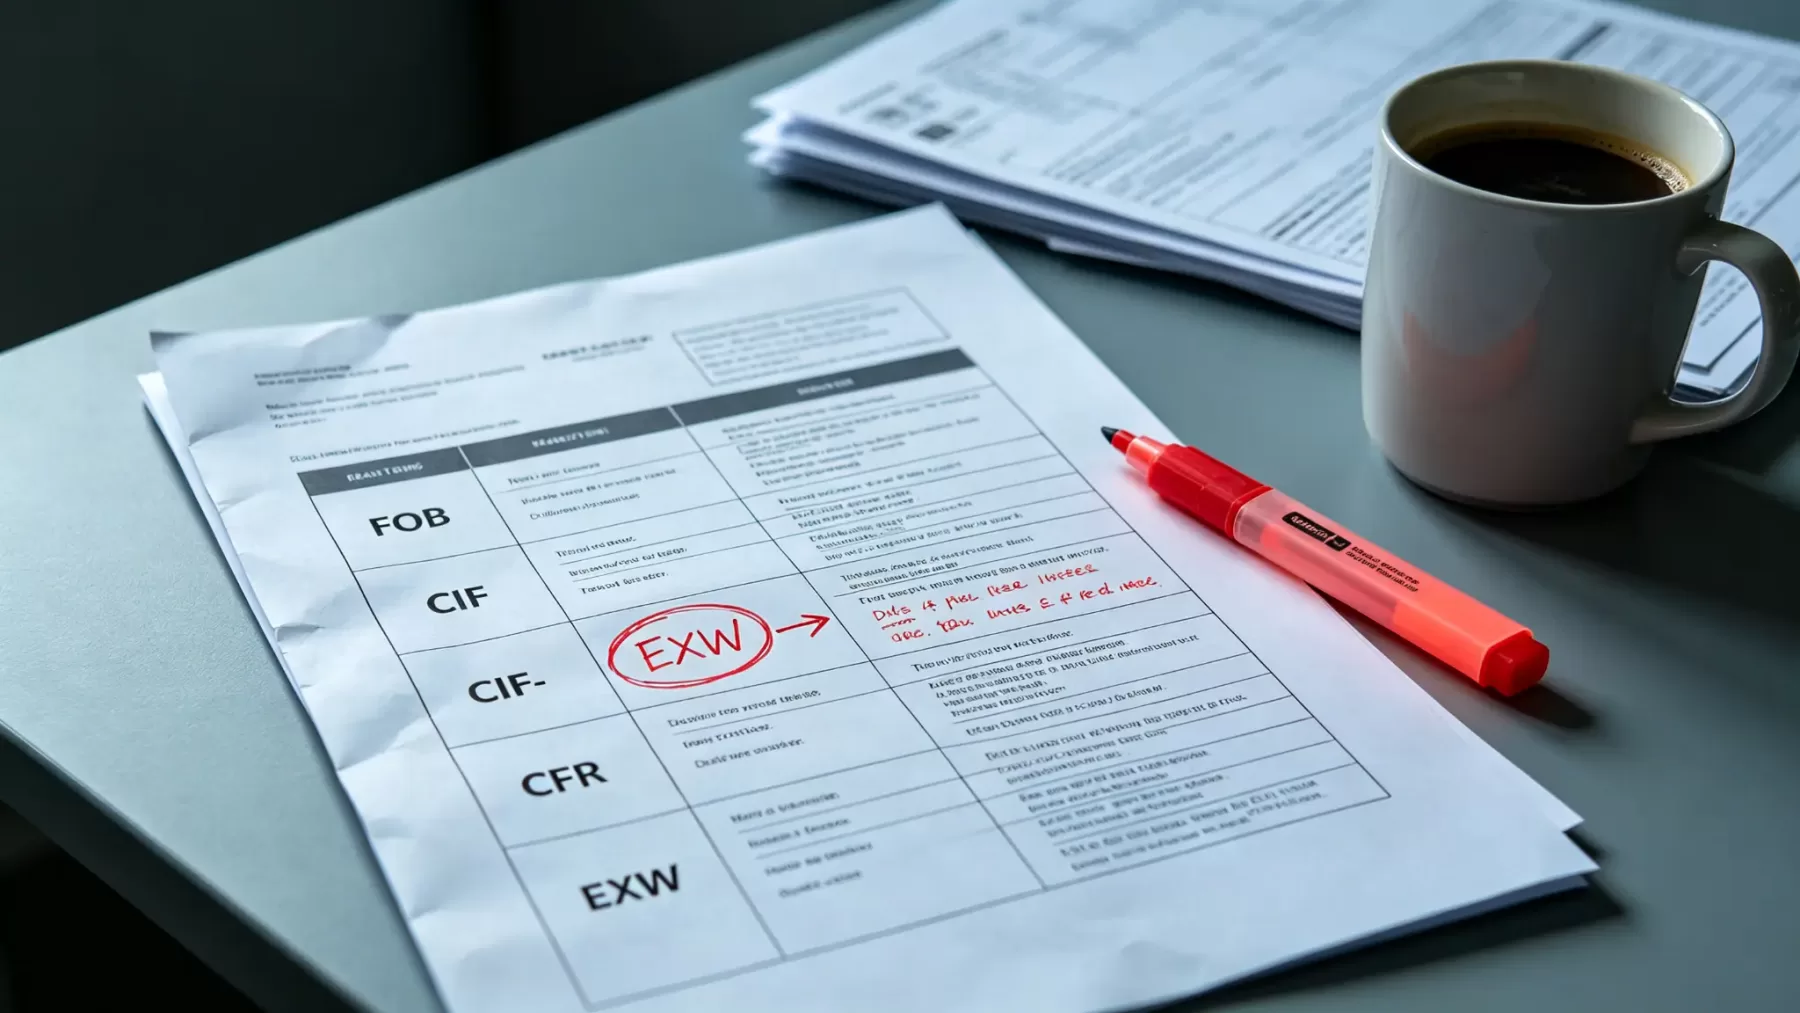
这个坑最近踩的人越来越多。很多跨境电商的卖家跟国外客户签的是EXW条款——工厂交货,客户自己找货代来工厂拉货。结果报关的时候,图省事直接按FOB报了。
这是申报错误。 EXW和FOB是两个不同的贸易术语,海关有明确的成交方式代码。你实际做的是EXW,报关单上填FOB,属于申报不实。
问题出在哪?EXW条件下,工厂到港口的国内运输费、港杂费、场站费都是客户那边的货代承担的,你卖方根本没付这些钱。你报关单上如果填FOB,按FOB定义这些国内费用应该是你卖方承担的,但你实际上没有这笔支出。
后果有两个。第一,海关统计数据不准,现在海关对申报不实管得很严,轻则警告,重则罚款。第二,更关键的是——你用这张填错成交方式的报关单去申报退税,遇到严格的税务机关,可能认定你出口退税凭证内容不实,直接不给退。
那EXW到底怎么报?按实际成交方式填EXW,然后在运费栏填上国内段的运费金额。海关系统会自动把EXW价折算成FOB价来计算完税价格。别自己改成交方式凑FOB。
去年碰到一个做跨境电商的客户,9710报关,一直按FOB报,实际签的是EXW。税局年度核查的时候翻出来了,让他把之前三年的报关单全部重新说明,折腾了两个多月才过。这种事完全可以避免,就是申报的时候填对成交方式而已。
报关单FOB价格填错了,出口退税会受什么影响
说回最实际的——FOB价格填错了,到底会有什么后果?
免抵退税额的公式是:免抵退税额 = FOB价 × 外汇人民币折合率 × 出口退税率。 FOB基数差了一块钱,退税额就跟着差一块钱乘以退税率。
如果你把CIF总价直接填进去,多填了运费和保险费,那免抵退税额就多算了。税局系统在数据比对的时候,会把你报关单上的FOB价跟你的收汇金额、出口发票金额交叉核对。差得不多可能就过了,差得多了直接预警。到时候不是让你改单就是让你补税,严重的还影响你的出口企业分类管理等级。
反过来,如果你把国内运费也扣了,FOB算少了,那退税额就少算了。这个损失没人帮你追回来,税局不会主动告诉你”你算少了”。
还有一个常见错误。很多人在报关单运费栏填了数字,但总价里没有包含运费。也就是说,总价只填了货值,但运费栏填了800美元。这相当于让系统以为总价里包含了800运费,但实际总价没包含。系统算出来的FOB会比实际低一块。正确做法是——如果成交方式是CIF,总价里必须包含运费和保费,同时在运费保费栏单独列出金额;如果成交方式是FOB,总价就是货值,运费保费栏空着。
别觉得差个几百美金无所谓。一年下来你报几百票,每票差一点,累计起来税局那边的风险评估分就上去了。等到系统把你标记成高风险企业,以后每票都被布控查验,那才是真的麻烦。